
缩量修复,下周A股能否见底
2026-10-17 · pingyihengqi.com
10月16日,A股缩量修复,量能降至1.57万亿元,3301只个股收涨。 特斯拉 Roadster相关消息带涨飞行 汽车 概念股, CRO (医药研发外包组织)板块则领跌市场。 受访人士表示,当前科技板块上方套牢盘较多,反弹力度偏弱。今日大概率为本轮情绪杀跌的低点,市场至少已进入底部区间,但完全见底仍有待量能回暖与科技权重止跌形成共振信号。操作上建议维持五至
10月16日,A股缩量修复,量能降至1.57万亿元,3301只个股收涨。 特斯拉 Roadster相关消息带涨飞行 汽车 概念股, CRO (医药研发外包组织)板块则领跌市场。
受访人士表示,当前科技板块上方套牢盘较多,反弹力度偏弱。今日大概率为本轮情绪杀跌的低点,市场至少已进入底部区间,但完全见底仍有待量能回暖与科技权重止跌形成共振信号。操作上建议维持五至七成仓位,采用哑铃型配置思路,不追高,也不恐慌割肉。
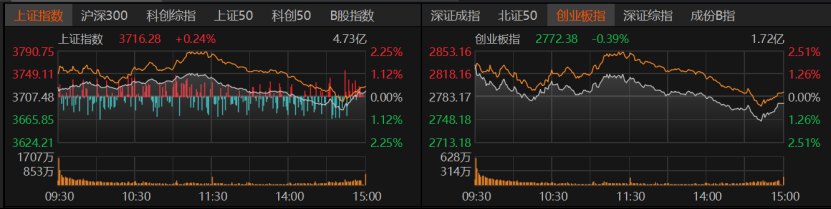
指数全天窄幅震荡,沪市表现强于深市。沪指收涨0.24%报3716.28点,创业板指收跌0.39%报2772.38点,深证成指收跌0.12%。沪深300、上证50微红,科创50微跌,北证50收跌1.81%。
量能缩减768.3亿元,沪深京三市日成交额降至1.57万亿元。杠杆资金方面,截至10月15日,三市两融余额降至2.5万亿元。
盘面上, 汽车 、 航天航空 、飞行汽车、农业、 房地产开发 、 水泥 表现不错,但 CRO 、 创新医疗 服务、 CAR-T细胞疗法 大跌,光 电子 器件、 电子 元件 也弱势。
31个申万一级行业中,22个收涨,国防 军工 板块涨近3%, 房地产 、 农林牧渔 、汽车涨约2%, 建筑材料 、 石油石化 、 建筑装饰 、 钢铁 均涨逾1%。有色、 通信 微红。
传媒 板块下跌2.3%, 医药生物 也走弱, 非银金融 、 电子 、 计算机 同样承压。
个股表现上,3301只个股收涨,61只涨停;2128只收跌,跌停股11只。交易活跃股上, 中际旭创 反弹1.99%报670元/股, 长鑫科技 上涨3.28%报45.02元/股, 药明康德 则收跌6.6%报144.3元/股。
奶酪基金投资经理潘俊分析,今日A股呈现冲高回落、结构分化的特征,市场仍有一定修复意愿,资金高低切换、热点快速轮动,但增量资金不足,投资者追高意愿较弱。整体来看,当前市场并未出现系统性走弱,但前期强势方向面临估值消化和获利盘兑现压力,市场正处于情绪修复与风险偏好重新平衡的阶段,短期仍需通过震荡整理来积蓄上行动能。
“今天这根K线属于缩量修复,并非反转。”龙赢富泽资产董事长童第轶直言,今日行情典型特征是指数稳、个股弱、量能跟不上。板块剧烈分化背后有三层逻辑:
一是存量博弈下的避险切换。美债长端利率高位、油价高企推升通胀黏性,成长股估值受压,资金从AI( 人工智能 )硬件、 PCB ( 印制电路板 )、 CRO 等前期拥挤赛道撤出,转向有事件催化的方向。
二是事件驱动主导。珠海航展定档12月引爆 军工 与 低空经济 , 特斯拉 Roadster带火飞行汽车概念,七城落地商品房销售改革细则托起地产,这些都是看得见的催化剂,而非基本面拐点。
三是情绪底在磨。尾盘宽基ETF放量、央行本周流动性净投放、回购增持潮密集出现,说明3700点下方存在资金承接,但承接不等于进攻意愿。信号很明确:下跌空间被封,上行斜率受限,市场进入磨底期。
“经过持续缩量后,本周市场终于放量,表明恐慌性情绪已明显抬头。”融智投资基金经理夏风光向记者分析,内外因素共振压制市场风险偏好。内部层面,光模块、 PCB 、 半导体 等年内前期领涨的双创板块,尾部风险加速释放;外部来看,日韩股市大幅调整、全球科技股同步杀跌,情绪传导至A股。
青岛安值投资高级研究员程天燚表示,今日反弹属于超跌修复:一方面,前期指数跌幅大、跌速快,科技板块回调尤为剧烈,叠加韩国股市重挫、美国9月CPI超预期推升加息预期等外部冲击,市场情绪被打到极值,本身积累了较强的技术性反弹动能。
另一方面,昨日尾盘宽基ETF放量、部分资金逆势托底,加之三季报临近,部分科技标的业绩亮眼、多家公司集中提议回购,多重利好共振,共同催生了今日的超跌反弹。
天朗基金总经理陈建德表示,今日早盘两市普涨,但领涨的不是科技股,反弹力度较弱。资金转而选择 商业航天 等抛压更小的方向布局。当前科技板块上方堆积大量套牢盘,反弹动力不足;而非科技板块暂未形成足够吸引力,难以汇聚市场资金合力,热点轮动速度偏快。
夏风光进一步分析,市场下跌过程中ETF成交显著放量,周四、周五宽基ETF迎来大规模净申购,资金体量可观,有力支撑指数,上证综指惊险守住3674点。该点位是2024年“924行情”标志性位置,尽管上证50等指数早已跌破这一水平,但上证指数的市场象征意义更强,大资金在此点位附近进场,被市场视作积极信号。
在他看来,稳定市场的机构资金,在市场极度亢奋或恐慌阶段的操作点位往往暗含深意,值得投资者留意。经过三个多月持续调整,市场拥挤度得到充分再平衡;三季报业绩预增叠加上市公司回购,有望为市场提供支撑,急跌行情或临近尾声,市场大概率已经进入告别恐慌的阶段。
结合近期A股量价同步走弱的行情,市场何时探明底部短期需要重点观察哪些变量,下周行情将如何演绎
就节奏而言,胡墨晗表示,本轮完整的市场底大概率将在10月中下旬确认。今日大概率为本轮情绪杀跌低点,市场至少已经进入底部区间;但真正见底,仍需要成交放量与科技权重止跌形成共振验证。
程天燚则提出,市场仍存在反弹预期,不过前期急跌已经破坏筹码结构,反弹大概率不会一蹴而就,更偏向震荡修复。短期重点关注10月19日 金融街 论坛,是否有实质政策落地,将成为反弹的核心催化。
“当前市场已明显超跌,本轮调整更多属于情绪宣泄与风险集中释放,基本面并未转坏。”明泽投资基金经理胡墨晗分析,一方面,海外加息预期升温引发外围市场调整,情绪传导至A股。
另一方面,前期积压的获利盘较多,市场连续调整加剧了情绪波动,触发负反馈,导致抛压集中兑现。本轮行情主导因素是情绪,待情绪充分出清后,触底反弹概率抬升。尾盘宽基ETF放量承接,反映长期资金逆向布局;情绪指标、超卖指标同步回落至低位,从历史规律看,往往对应风险释放的尾声阶段。
陈建德判断,短期市场进一步大跌空间有限,随时存在反弹机会,市场逐步进入击球区。预计A股短期在3700—3800点区间震荡筑底。ETF资金正在分批建仓,既维护盘面稳定,也助力市场磨底。现阶段建议将目光聚焦三季报业绩超预期标的。
“预计下周A股仍将以震荡整理、结构性轮动为主,短期出现持续单边上涨行情的概率不高,但进一步大幅下跌的风险也相对可控。”潘俊分析,经过近期调整,部分成长板块的估值压力有所释放,市场仍具备反弹基础;但成交量持续萎缩,说明资金风险偏好尚未明显修复,反弹持续性仍需观察。
潘俊认为,需要注意的是,下周将迎来三季度GDP及9月份主要经济数据公布,叠加上市公司三季报进入密集披露阶段,宏观经济修复力度、企业盈利兑现情况将成为市场的重要影响因素。如果经济数据符合或好于预期、市场成交重新放大,指数有望逐步企稳回升;反之,大盘大概率维持区间震荡,结构性机会将显著强于指数行情。
童第轶表示,基准情景下市场维持区间震荡、内部结构再平衡,沪指核心观察区间3670—3750点。三大变量决定后续方向:一是10月19日至22日举办的 金融街 论坛,一行一局一会集体发声,若储备的增量政策工具落地,将提振市场情绪。
二是三季报集中披露窗口,业绩将成为定价核心,逻辑证伪、业绩不及预期标的会被资金舍弃,景气兑现方向将获得抱团。
三是海外因素,美债利率、油价与美联储政策路径,仍是本轮反弹高度的约束。技术层面,指数站上5日线、放量收复3750缺口,才算正式企稳;在此之前行情仅属于超跌修复,冲高回落的可能性偏高。
后市应当如何布局程天燚建议聚焦两条主线:一是前期超跌、情绪修复空间较大的方向;二是三季报具备业绩验证、基本面确定性较强的方向,以业绩为锚、攻守均衡的思路参与反弹行情。
童第轶建议维持五至七成仓位,采用哑铃型配置,坚持不追高、不恐慌割肉。防守端配置红利资产做底仓, 银行 、 电力 、 公用事业 等高股息品种波动小、能扛震荡;进攻端聚焦两类机会:一类是三季报景气能够验证的赛道,包括光模块、存储、 半导体 设备、 电网设备 以及部分化工资源品,等待回踩时分批布局。
另一类是政策催化明确、短期已有涨幅的军工、 低空经济 、飞行汽车板块,只适合低吸,不追涨停,板块涨停潮出现的次日往往是兑现窗口。
童第轶认为需要规避三类标的:缺乏业绩支撑的高位 题材股 、逻辑受损的CXO与 AI应用 边缘标的、临近解禁及减持窗口的 小盘股 。交易纪律方面,单只个股仓位不超过总仓位两成;标的跌破关键支撑位先行减仓观察,待放量阳线确认企稳后再考虑加仓。
持仓上,胡墨晗不建议继续减仓,采取攻守均衡思路,防御端布局高股息资产,成长端可关注本轮调整后性价比显著提升的科技成长核心资产,重点锁定三季报景气兑现方向。他同时呼吁大型机构坚持长期主义,不被短期市场情绪裹挟,在当前位置逢低布局,尽早阻断情绪与流动性杀跌形成的负反馈,防范系统性风险。
“保持中性仓位,优先优化组合结构、提升持仓性价比,在缩量震荡行情中,切忌盲目追涨或大幅加仓。”对于配置方向,潘俊建议,第一,看好具备中长期产业趋势、业绩确定性强的优质成长资产,重点关注AI算力产业链、 半导体 、 创新药 等方向,但需更重视估值与未来盈利增长的匹配程度,优先选择订单、业绩能够持续兑现的龙头企业。
第二,可适度配置 有色金属 、优质高股息资产等具备基本面支撑的品种,提高组合的均衡性和抗波动能力。
第三,对短期快速拉升的主题板块避免追高,而基本面未发生实质变化、仅受情绪拖累大幅回调的优质标的,可结合三季报表现择机分批布局。整体以基本面为核心,控制组合集中度、保留一定流动性,在市场波动中挖掘中长期投资机会。